減価償却費とは、固定資産取得後、費用配分の原則に基づき、固定資産の取得原価を減価償却費として、その耐用期間にわたる各事業年度に配分したもので、現金の流出を伴わない費用です。
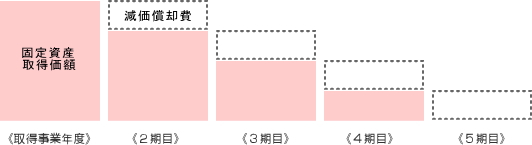
減価償却費は現金の支出を伴っていませんが、損益計算書において費用として計上されるため、減価償却費の分だけ税引前当期純利益は減少しています。
したがって、損益計算書に費用として計上されている減価償却費は、費用として利益のマイナス要因となっていますが資金の流出を伴っていないため間接法によるキャッシュフロー計算書の作成にあたり加算します。

具体例(固定資産の取得)
固定資産取得時の仕訳は次のとおりとなります。固定資産を取得し、費用配分の手続きを経て損益計算書に減価償却費として計上された費用は資金の流出を伴わない費用となりますが、その固定資産の取得に要した資金のそのものは投資キャッシュフローのマイナスとして認識されます。
| 備品 | 200 | 現預金※1 | 200 |
具体例(減価償却費計上)
減価償却費を計上した際の仕訳は次のとおりとなります。減価償却費は損益計算書に費用として計上されていますが、前述のとおり資金の流出を伴っていません。したがって間接法によりキャッシュフロー計算書を作成する場合にはキャッシュフロー計算書において加算調整を行います
| 減価償却費 | 50 | 備品 | 50 |
次に読むなら、こちらの記事がおすすめです。
この記事もおすすめ
-
-
支払利息のキャッシュフロー調整|営業活動・財務活動の区分表示と小計前後の実務
キャッシュフロー計算書における支払利息の調整方法を解説。損益計算書の支払利息を一度足し戻し、実際に支払った利息額を小計の下に記載する理由と、財務CFに区分する場合の会計基準の違いを解説します。
次に読むなら
-
-
売上債権の増減調整|キャッシュフロー計算書で売掛金増加がマイナスになる理由
キャッシュフロー計算書(間接法)における売上債権(売掛金・受取手形)の調整方法を解説。「売掛金が増えるとキャッシュが減る(マイナス調整)」という初心者がつまずきやすい直感とのズレをわかりやすく解説します。