キャッシュフロー計算書には間接法キャッシュフロー計算書と直接法キャッシュフロー計算書という二つの様式があります。それぞれ次の通りです。
この記事で分かること
- 間接法キャッシュフロー計算書とは
- 直説法キャッシュフロー計算書とは
- 違うのは営業活動に伴うキャッシュフローの区分の表示方法のみ
- 日本の企業会計とIFRS
間接法キャッシュフロー計算書とは
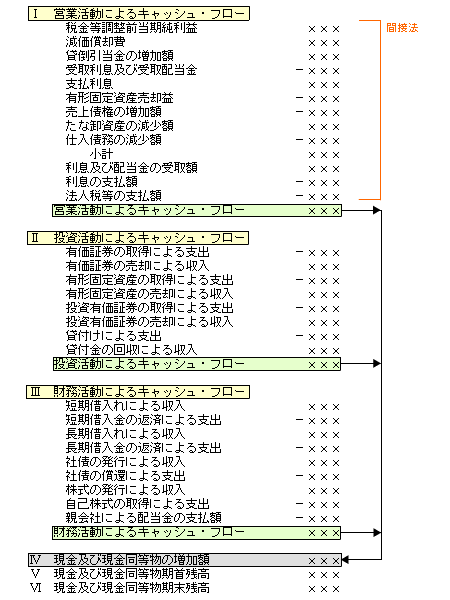
間接法キャッシュフロー計算書は、損益計算書の当期純利益を出発点とし、そこにキャッシュフローに関連する調整を加えることで誘導的に営業キャッシュフローを表示する方法です。
直説法キャッシュフロー計算書とは
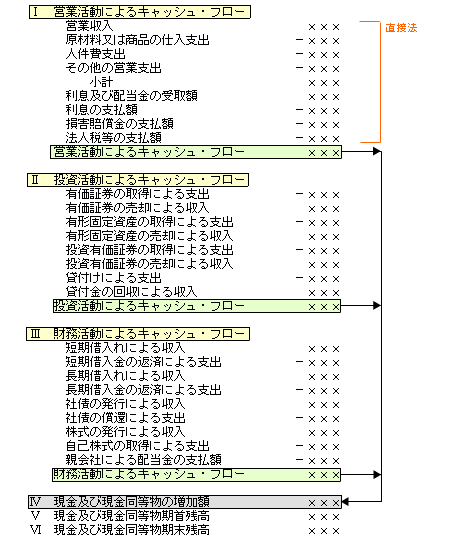
それに対して直接法キャッシュフロー計算書は、資金の流入と資金の流出とを直接足し引きして、その差額として直接的に営業活動によるキャッシュフローを表示する方法です。
違うのは営業活動に伴うキャッシュフローの区分の表示方法のみ
なお、どちらの様式を採用したとしても違うのは営業活動に伴うキャッシュフローの部の表示方法のみです。
簡単に図解すると次の通りです。

さらに、どちらの様式を採用しても一番上の「営業活動に伴うキャッシュフローの区分」のボックス、営業キャッシュフローの金額は一致します。
日本の企業会計とIFRS
ちなみに、日本の会計基準においては間接法キャッシュフロー計算書と直接法キャッシュフロー計算書のどちらを採用するかは選択制となっていますが全上場企業の9割以上が間接法キャッシュフロー計算書を採用しています。
それに対してIFRS(国際会計基準)では、間接法キャッシュフロー計算書と直接法キャッシュフロー計算書の選択適用を認めてはいますが、直接法キャッシュフロー計算書を推奨しており、将来的には日本においても直接法キャッシュフロー計算書に一本化する動きもあるようです。
ただし現在は反対意見も多く議論の途中であるようです。
次に読むなら、こちらの記事がおすすめです。
-
-
間接法キャッシュフロー計算書の作り方・作成手順完全ガイド|実務ステップとワークシート
間接法によるキャッシュフロー計算書の作成手順をステップ形式で完全解説。貸借対照表の増減分析からP/L調整項目の洗い出し、転記作業、検算までの実務フローを具体例とともにわかりやすく解説します。
-
-
間接法キャッシュフロー計算書とは?仕組み・読み方・税引前当期純利益から調整する理由
実務で最も普及している「間接法キャッシュフロー計算書」の仕組みを解説。損益計算書の税引前当期純利益からスタートし、なぜ非資金損益や資産・負債の増減を足し引きして営業CFを導くのかを平易に解説します。