受取利息とは、会社が金銭を他の会社等に貸付けた場合に、その貸付先から貸付けに係る対価として受け取る利息をいいます。
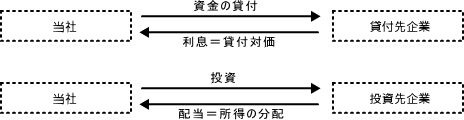
それに対して受取配当金とは、会社が株式や投資信託等を購入して投資を行なった場合に、その投資先から利益の分配として受け取る配当金をいいます。
受取利息及び受取配当金は、企業会計上、実際に利息や配当金として入金した時点ではなく、適正な期間損益計算のために当事業年度に帰属する金額が損益計算書に受取利息又は受取配当金として計上されています。
したがってキャッシュフロー計算書の作成にあたっては、損益計算書の計上金額を実際の現金の収入金額に修正します。
この記事で分かること
- 受取利息・受取配当金のキャッシュフロー計算書における表示
- 営業と財務の区分に記載する方法
- 投資との区分に記載する方法
- 受取利息・受取配当金の源泉所得税の取り扱い
受取利息・受取配当金のキャッシュフロー計算書における表示
受取利息及び受取配当金に係るキャッシュ・フローは、次のいずれかの方法によりキャッシュフロー計算書に記載します。
営業と財務の区分に記載する方法
-
受取利息、受取配当金及び支払利息は「営業活動によるキャッシュフロー」の区分に記載
-
支払配当金は「投資活動によるキャッシュフロー」の区分に記載
投資との区分に記載する方法
-
受取利息及び受取配当金は「投資活動によるキャッシュフロー」の区分に記載
-
支払利息及び支払配当金は「財務活動によるキャッシュフロー」の区分に記載
受取利息・受取配当金の源泉所得税の取り扱い
受取利息と受取配当金は、通常、その受取の際に源泉所得税等が控除されて預金口座に入金されます。つまり実質のキャッシュインフローは源泉後の金額です。しかしキャッシュフロー計算書においては、源泉所得税等を控除する前の受取利息・受取配当金の総額を受取利息又は受取配当金による入金額として営業キャッシュフローの部に記載し、源泉所得税部分を法人税等の支払いとして別建てで営業キャッシュフローの部にマイナスで記載します。
次に読むなら、こちらの記事がおすすめです。
-
-
法人税等のキャッシュフロー調整|小計下の「法人税等の支払額」の計算方法と実務
キャッシュフロー計算書における法人税等の調整方法を徹底解説。P/L計上額と実際の納税額(現金流出)のズレを未払法人税等の増減から逆算し、小計下の「法人税等の支払額」を正確に算定する手順を解説します。
-
-
支払利息のキャッシュフロー調整|営業活動・財務活動の区分表示と小計前後の実務
キャッシュフロー計算書における支払利息の調整方法を解説。損益計算書の支払利息を一度足し戻し、実際に支払った利息額を小計の下に記載する理由と、財務CFに区分する場合の会計基準の違いを解説します。