直説法キャッシュフロー計算書とは、資金の流入と資金の流出とを直接足し引きしてその差額として営業活動によるキャッシュフローを表示する方法です。
直説法キャッシュフロー計算書は、資金の収入と支出とをキャッシュフロー計算書上で直接加減算して営業キャッシュフローを表示するため、その会計期間におけるその会社のキャッシュフローの収支の全貌が把握しやすく、キャッシュフローの将来的な予測が行いやすいという利点があります。
この記事で分かること
- 直説法の長所
- 直説法の短所
- 直説法キャッシュフロー計算書の見本
直説法の長所
直説法は、収支の全貌を把握しやすく、将来的なキャッシュフローの予測をする際に便利という利点があり、IFRSで推奨されいます。
直説法の短所
ただし直説法は、間接法より作成に手間がかかるという短所があります。また、利益とキャッシュフローの差異の原因が間接法のように一目瞭然とならないという短所もあります。
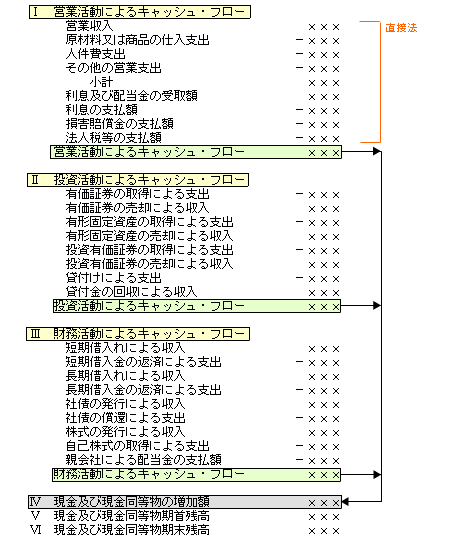
直説法キャッシュフロー計算書の見本
直接法キャッシュフローの見本はこちらです。
次に読むなら、こちらの記事がおすすめです。
この記事もおすすめ
-
-
間接法と直接法の違いとは?キャッシュフロー計算書の作成方式比較と日本基準・IFRS
キャッシュフロー計算書における「直接法」と「間接法」の違いを徹底比較。それぞれの特徴や作成難易度、日本会計基準とIFRS(国際財務報告基準)での推奨方針、実務で間接法が圧倒的に選ばれる理由を解説します。
次に読むなら
-
-
黒字倒産とは?原因・メカニズムと予防策|売上があるのに倒産する会社の共通点
倒産企業の約半数を占める「黒字倒産」のメカニズムを徹底解明。利益が出ているにもかかわらず現金が底をつく原因(売掛金回収の遅延、過剰在庫、借入金の元金返済)と、今日からできる予防策を解説します。