棚卸資産とは販売することにより利益を獲得することを目的として保有している資産をいいます。販売目的資産です。
具体的にはコンビニに陳列されている商品やアマゾン倉庫で注文を待っている状態の在庫商品などがそれに該当します。不動産販売会社が所有する土地も棚卸資産となります。
この記事で分かること
- キャッシュフロー計算書作成にあたり調整が必要な理由
- 棚卸資産が増加した場合の調整
- 棚卸資産が減少した場合の調整
キャッシュフロー計算書作成にあたり調整が必要な理由
棚卸資産は販売されることにより会社に利益をもたらしますが、仕入れてから販売されるまでのあいだ、貸借対照表に資産として計上されている期間はその購入に充てた資金が在庫として滞留していることを意味します。
したがって貸借対照表に計上されている棚卸資産の増加はキャッシュフロー計算書の作成にあたりキャッシュのマイナスとして調整が必要となります。
なお、棚卸資産の一時的な在庫は適正在庫として経営上必要な運転資本を意味しますが、棚卸資産が長期間にわたり在庫となっている場合は不良在庫であり、経営上大きな問題となります。
棚卸資産が増加した場合の調整
棚卸資産はそれが販売されることにより企業に販売収益をもたらし、結果として資金の流入となりますが、それが販売されない限りはその購入のために要した資金が滞留していることを意味します。
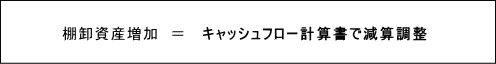
したがって、棚卸資産の増加は営業活動によるキャッシュフローの区分でキャッシュのマイナスとして調整します。
棚卸資産が減少した場合の調整
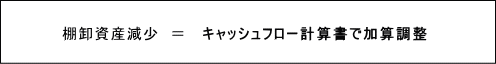
また逆に、前期から繰り越されてきた棚卸資産が当期に販売された場合には在庫商品の資金化を意味するためキャッシュフロー計算書においてキャッシュの+として調整します。
次に読むなら、こちらの記事がおすすめです。
-
-
キャッシュフロー計算書の調整:仕入債務
作成ルートSTEP 3/4間接法で営業CFを組み立てる読み方・活かし方はこちら → 仕入債務 仕入債務には主に買掛金と支払手形がそれに該当します。 買掛金とは商品を仕入先から仕入れた場合に支払いを現預 ...
-
-
キャッシュフロー計算書の調整:貸倒引当金
作成ルートSTEP 3/4間接法で営業CFを組み立てる読み方・活かし方はこちら → 仕入債務には主に買掛金と支払手形がそれに該当します。 買掛金とは商品を仕入先から仕入れた場合に支払いを現預金で行なわ ...