この記事で分かること
- キャッシュフローとは
- 流れ=循環
- 貸借対照表の現預金とは
- 利益とキャッシュフローは何が違うのか
- 具体例:利益は100でも、お金は減っている
- ストックとフロー:残高と流れを分けて考える
- キャッシュフローは3つの流れに分けて見る
- キャッシュフローでよくある誤解
キャッシュフローとは
キャッシュフロー計算書とは我が国において2000年から導入された新しい財務諸表です。
そしてキャッシュフロー計算書が報告の対象としているのはキャッシュフローの状況です。
ちなみにキャッシュフローは英語ではcash flowとなりますが、cashのflowという言葉通り資金の流れのことを意味します。
しかし「流れ」をどうイメージするかは人によって若干違うかもしれません。今回はそのあたりの話です。
流れ=循環
キャッシュフロー計算書におけるキャッシュフロー(資金の流れ)とは、川の水や蛇口から出てくる水のような一方的な流れではないです。ここがちょっと難しいです。
会社の資金は売上や仕入等の会社の営業活動に伴いぐるぐる循環しています。決して川の水のような一方的なものではありません。
したがって、キャッシュフロー(資金の流れ)における「流れ」とは、会社から出て行ったり入ってきたりとぐるぐる循環している、循環のことをいいます。

キャッシュフローの具体例
キャッシュフローでは、お金が入ってくる流れと出ていく流れが同時に起きています。このイメージに一番近い身近な例が、蛇口から水を入れながら、同時に排水口から水が流れ出ているシンクです。
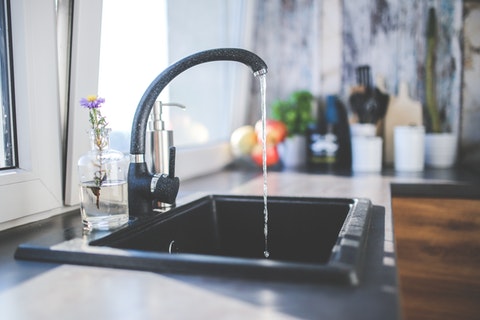
このシンクを例にキャッシュフローを整理すると次のとおりです。
-
蛇口からシンクに入ってくる水の流れが「キャッシュインフロー」
-
排水口から出ていく水の流れが「キャッシュアウトフロー」
-
入る水と出る水の差(シンクの水位の増減)が「キャッシュフロー」です
そして会社の場合、排水口から出ていった水(支払ったお金)は、仕入や給料・設備投資などを通じて商品やサービスに姿を変え、売上として再び蛇口から戻ってきます。この「入る→出る→また入る」の繰り返しこそが、キャッシュフローが「循環」といわれる理由です。
貸借対照表の現預金とは
さらに、貸借対照表の現預金を先ほどのシンクの水に例えるとこんな感じです。
-
蛇口を開いた時点でシンクに溜まっていた水の量が「貸借対照表の前期末現預金残高」
-
蛇口を締めた時点でシンクに溜まっていた水の量が「貸借対照表の当期末現預金残高」
次に読むなら、こちらの記事がおすすめです。
-
-
キャッシュフロー計算書の「資金(キャッシュ)」の範囲とは?現金及び現金同等物の定義
キャッシュフロー計算書における「キャッシュ(資金)」の正確な範囲を解説。手元現金だけでなく、当座預金・普通預金、3ヶ月以内の定期預金など「現金及び現金同等物」の定義と実務上の判定基準がすっきり分かります。
POINT 1利益とキャッシュフローは何が違うのか
キャッシュフローを理解するうえで一番大切なのは、「利益」と「お金の増減」は別物だと知ることです。損益計算書の利益は「いつ取引が発生したか」で計算し(発生主義)、キャッシュフローは「いつお金が実際に動いたか」で計算します(現金主義)。
| 比べる点 | 利益(損益計算書) | キャッシュフロー |
|---|---|---|
| 計算式 | 収益 − 費用 | 収入 − 支出 |
| いつ計上するか | 売上や費用が発生したとき | お金が入った・出たとき |
| 見えること | 商売として儲かっているか | 手元のお金が増えたか・減ったか |
| ごまかしやすさ | 会計方針や見積りで変わる余地がある | 実際のお金の動きなので変わりにくい |
利益とお金がずれる代表的な場面
POINT 2具体例:利益は100でも、お金は減っている
ある会社の1年間を例に見てみましょう。
| 1年間の出来事 | 利益への影響 | お金への影響 |
|---|---|---|
| 商品を1,000で販売(うち400は掛け売りで未回収) | +1,000 | +600 |
| 商品の原価・経費の支払い | △850 | △850 |
| 在庫を150仕入れて、まだ売れていない | 0 | △150 |
| 減価償却費50(設備は前年に購入済み) | △50 | 0 |
| 合計 | 利益 +100 | お金 △400 |
損益計算書だけを見ると「100の黒字」ですが、手元のお金は400減っています。この状態が続くと、黒字なのに支払いができなくなる黒字倒産につながります。このずれを見えるようにするのが、キャッシュフロー計算書の役割です。
POINT 3ストックとフロー:残高と流れを分けて考える
お金を見るときは、「ある時点の残高(ストック)」と「一定期間の増減(フロー)」を分けて考えます。
期首の現金 + 1年間のキャッシュフロー = 期末の現金
貸借対照表の現金預金はストック、キャッシュフロー計算書はその1年間のフローを表します。2つはこの式でつながっています。
残高が同じでも、本業で稼いで増えたのか、借入で増えたのかで意味はまったく違います。だからこそ、残高だけでなく「流れ」を見る必要があります。
POINT 4キャッシュフローは3つの流れに分けて見る
3つのプラス・マイナスの組み合わせから会社の状態を読む方法は、8つのパターンで詳しく解説しています。
CHECKキャッシュフローでよくある誤解
- 「黒字ならお金も増えている」:掛け売りや在庫が増えると、黒字でもお金は減ります。
- 「キャッシュフローはプラスなら良い」:財務CFのプラスは借入の増加かもしれません。どの区分のプラスかが大切です。
- 「投資CFのマイナスは悪い」:将来の成長に向けた投資なら、むしろ前向きなサインです。
- 「現金が多ければ安心」:使い道のない現金を抱えすぎるのも、経営としては課題になります。
数字で確かめるキャッシュフロー計算機で試してみる利益とキャッシュフローのずれを、自分の数字で確かめられます。営業CF・フリーCF・CF指標・パターン診断に対応。計算機を使う →
-
-
損益計算書だけでは会社の実態は分からない?利益とお金のズレが生じる根本理由
「黒字なのに通帳にお金がない」のはなぜか?損益計算書(P/L)の発生主義会計と実際の現金の動き(キャッシュフロー)のズレが生じるメカニズムを、売掛金や在庫、設備投資の具体例から分かりやすく解き明かします。